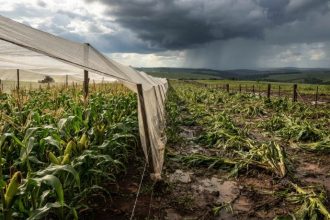
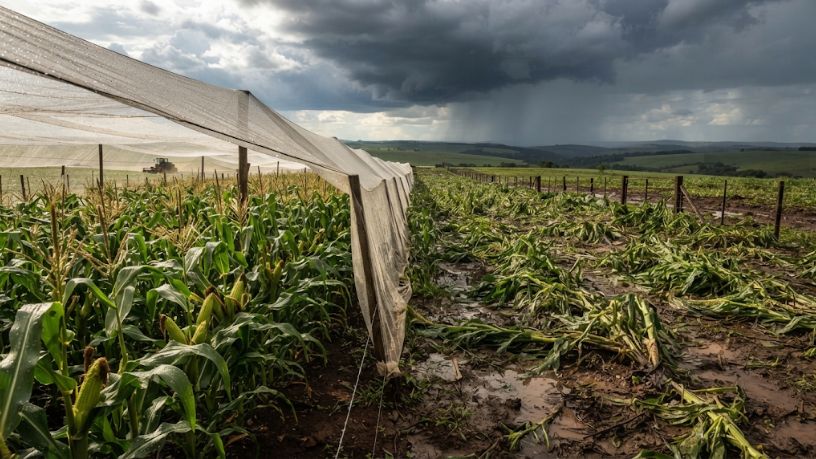
Secas prolongadas, chuvas concentradas e ondas de calor fora de época deixaram de ser exceção no calendário agrícola, e Wander Aguilera Almeida, empresário da área de intermediação de compra e venda de grãos, analisa que a forma como o produtor protege a lavoura passou a influenciar sua capacidade de cumprir compromissos e negociar a produção. O seguro rural, outrora considerado um custo adicional, tem se destacado como uma ferramenta essencial de gestão.
A safra 2026/27 inicia sob a influência de um El Niño, com probabilidade elevada de intensidade forte. A previsão indica chuvas acima da média no Sul e irregularidade hídrica e altas temperaturas no Centro-Norte. Esse cenário requer uma atenção especial aos mecanismos que têm o potencial de mitigar o impacto financeiro de eventuais quebras de produção.
Paralelamente, o mercado de seguros agrícolas experimenta transformações, com novos modelos de cobertura e uso crescente de tecnologia. Ao longo deste artigo, entenda por que o seguro rural ganhou importância, como funcionam as principais modalidades e quais desafios ainda limitam sua adoção no Brasil.
Por que a proteção da safra ganhou importância?
A agricultura brasileira opera com custos elevados e margens cada vez mais apertadas. Em caso de perdas na lavoura em decorrência de condições climáticas desfavoráveis, como seca ou excesso de chuva, o produtor rural pode enfrentar a falta de colheita, mas permanece responsável pelos custos com insumos, financiamentos e contratos de venda antecipada. Wander Aguilera Almeida explica que é nesse descompasso entre custos já assumidos e receita perdida que o seguro mostra seu valor.
Esse efeito se dissemina por toda a cadeia. Uma quebra de safra pode comprometer o pagamento de fornecedores, a renovação do crédito para o ciclo seguinte e a entrega de volumes já negociados. Em anos de clima instável, a existência de uma proteção adequada proporciona mais segurança ao produtor e aos compradores que dependem daquela produção.
Os eventos extremos reforçam a tendência de riscos climáticos. As perdas registradas nos últimos anos em diferentes regiões mostram que o risco climático não está mais concentrado. Wander Aguilera Almeida afirma que o planejamento de proteção precisa começar antes do plantio.
Como funcionam as principais modalidades de proteção?
O produtor brasileiro conta com diferentes instrumentos para reduzir o impacto de perdas climáticas, cada um com regras e características próprias:
- Seguro de produtividade: garante indenização quando a produção colhida fica abaixo de um nível previamente acordado em razão de eventos cobertos, como seca, geada, granizo ou chuva excessiva. É a modalidade mais difundida entre produtores de grãos.
- Seguro de faturamento: combina a proteção da produtividade com a do preço, cobrindo perdas de receita causadas tanto por quebra de safra quanto por queda nas cotações do produto.
- Seguro paramétrico: a indenização é acionada automaticamente quando um indicador objetivo, como volume de chuva ou temperatura medida por estações ou satélites, ultrapassa um limite definido, reduzindo a necessidade de vistoria.
- Programas públicos de apoio: o Programa de Subvenção ao Prêmio do Seguro Rural reduz o custo da apólice para o produtor, e o Proagro atende principalmente operações de crédito de custeio, ambos condicionados ao Zoneamento Agrícola de Risco Climático.
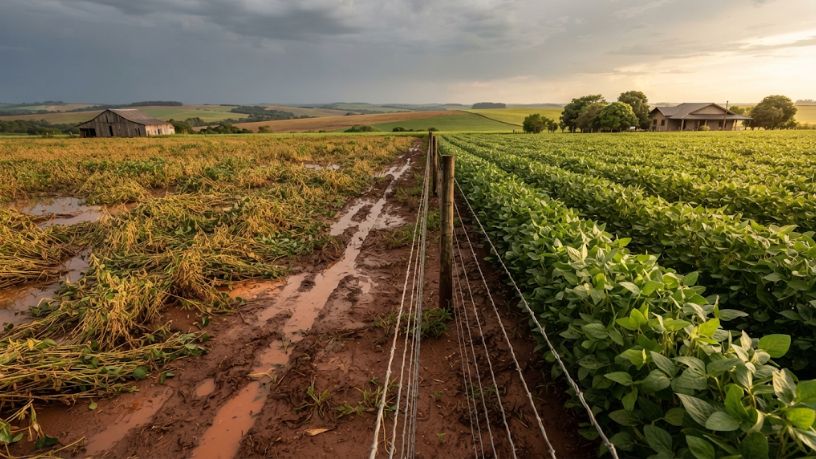
A escolha depende do perfil da propriedade, da cultura e do nível de risco da região. Wander Aguilera Almeida, responsável pelo acompanhamento das safras de grãos e da evolução das cotações, indica que, em um mercado de preços voláteis, modalidades que protegem a receita, e não apenas a produção, ganham relevância.
Os desafios para ampliar a cobertura
A área agrícola segurada no Brasil ainda é pequena em relação ao total cultivado. Os motivos incluem o custo das apólices, a dependência de recursos públicos e a percepção de alguns produtores de que o seguro é uma despesa, e não um investimento.
A tecnologia emerge como um aliado estratégico para mitigar tais obstáculos. A utilização de imagens de satélite, estações meteorológicas e modelos de análise de risco permite a precificação mais precisa das apólices, a aceleração das vistorias e o desenvolvimento de produtos mais adequados a cada região. Segundo Wander Aguilera Almeida, esses avanços tendem a aproximar o seguro da realidade de médios e pequenos produtores.
O conhecimento técnico é um diferencial competitivo. É imprescindível que o produtor rural compreenda as coberturas, os limites de indenização e as exigências de cada apólice, como o cumprimento do zoneamento e o registro adequado do manejo. Dessa forma, ele evitará surpresas no momento em que mais precisa da proteção.
Gestão de risco começa antes da semeadura
O aumento dos eventos climáticos extremos impactou a relevância do seguro rural no planejamento agrícola. Em períodos como o 2026/27, a proteção da lavoura deixa de ser uma decisão isolada e passa a integrar uma estratégia que envolve crédito, custos e comercialização.
Novas modalidades, uso de dados e programas públicos de apoio ampliam as possibilidades, mas a adoção ainda depende de custo acessível, recursos estáveis para a subvenção e informação clara para o produtor. O empresário do agronegócio Wander Aguilera Almeida observa que essa combinação será decisiva para que mais lavouras estejam protegidas nos próximos ciclos.
Em um cenário de clima cada vez menos previsível, a diferença entre uma safra difícil e uma safra perdida pode estar na preparação feita meses antes da primeira chuva. A avaliação de coberturas, a comparação de modalidades e o alinhamento da proteção aos compromissos de venda são etapas que devem ser consideradas no planejamento da lavoura.